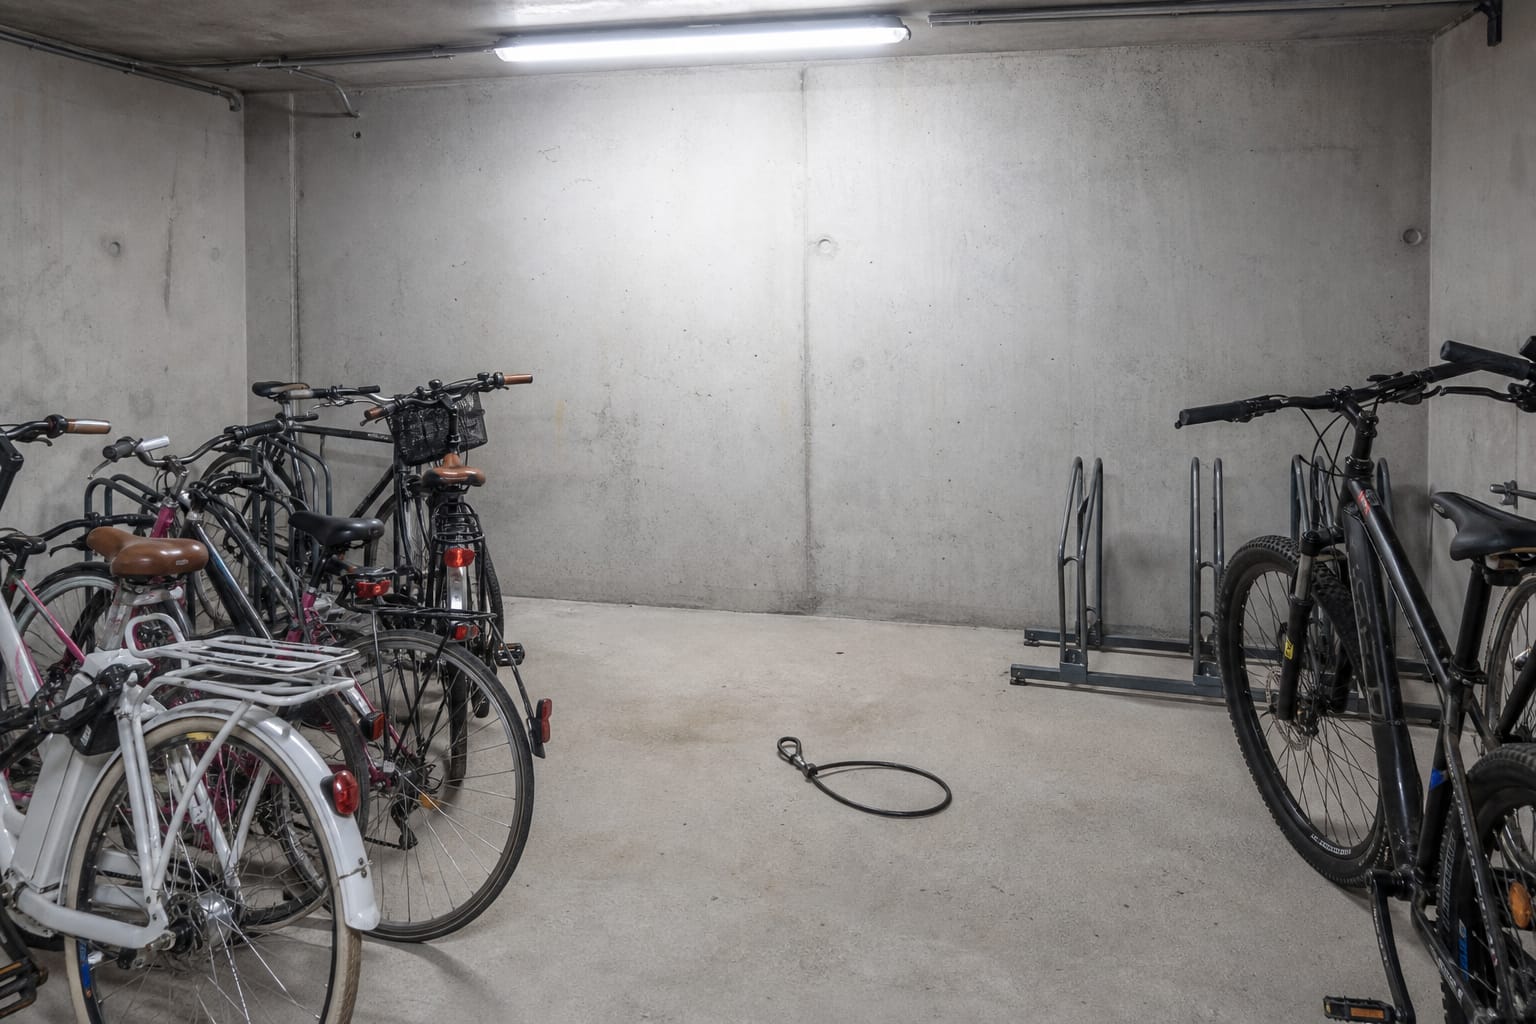
Un lundi matin, je descends au local vélos de l’immeuble, casque sous le bras. Mon vélo électrique, 2 400 euros achetés dix-huit mois plus tôt, n’est plus là. À sa place, mon câble antivol, proprement sectionné, qui traîne sur le béton. Premier réflexe : “pas grave, je suis assuré”. Deuxième réflexe, le soir même, contrat d’assurance habitation sous les yeux : la douche froide. Les dépendances communes étaient exclues de la garantie vol, et mon câble ne répondait de toute façon pas aux exigences du contrat.
J’ai fini par récupérer une partie de la somme, mais en apprenant beaucoup de choses à mes dépens. Si ton vélo a disparu du local de ta copropriété (ou si tu veux vérifier que tu es bien couvert avant que ça arrive), voici ce qu’il faut regarder, dans l’ordre.
Pourquoi l’assurance habitation rembourse rarement un vélo volé dans le local commun
Une assurance multirisque habitation couvre le vol des biens qui se trouvent dans ton logement, et parfois dans tes dépendances privatives (ta cave, ton box fermé à clé). Le local vélos d’un immeuble est un cas à part : c’est une partie commune, accessible à tous les résidents, et souvent à bien plus de monde (livreurs, prestataires, anciens locataires qui ont gardé un badge).
Résultat, les contrats traitent souvent ce local de trois façons :
- Exclusion pure et simple : les biens laissés dans les parties communes ne sont pas couverts contre le vol. C’était mon cas ;
- Couverture sous conditions : vol garanti seulement s’il y a eu effraction du local (porte forcée, serrure cassée) et que le vélo était attaché avec un antivol précis ;
- Couverture plafonnée : le vol est pris en charge, mais avec un plafond bas pour les dépendances, souvent quelques centaines à quelques milliers d’euros, bien en dessous du prix d’un bon vélo électrique.
Le piège, c’est que l’effraction du local est rarement constatable : les voleurs entrent le plus souvent derrière un résident, avec un badge copié, ou par une porte de garage restée ouverte. Sans trace d’effraction, beaucoup de contrats considèrent qu’il n’y a pas de “vol” au sens de la garantie.
Les 5 clauses à vérifier dans ton contrat, dans cet ordre
Avant même d’appeler ton assureur, ouvre tes conditions générales et tes conditions particulières et cherche ces points précis :
- La définition des “dépendances” : est-ce que le local vélos commun est inclus, ou seulement tes dépendances privatives fermées à clé ?
- Les conditions de la garantie vol : effraction obligatoire ? Escalade ? Usage de fausses clés ? Un vol “par ruse ou sans effraction” est souvent exclu.
- Les exigences sur l’antivol : beaucoup de contrats exigent un antivol agréé (en pratique un antivol en U ou une chaîne certifiés, par exemple par la FUB ou un label équivalent), avec facture, et un vélo attaché à un point fixe. Un câble fin comme le mien ne rentre presque jamais dans les cases.
- Le plafond “objets de valeur” ou “biens transportables” : certains assureurs rangent le vélo électrique dans une catégorie à part, avec obligation de le déclarer au-delà d’une certaine valeur.
- La franchise et la vétusté : même couvert, tu n’es jamais remboursé au prix neuf, sauf option “valeur à neuf”. Une décote de l’ordre de 10 à 20 % par an est courante sur un vélo électrique, sans compter la franchise.
Si tu choisis ou renégocies ton contrat, c’est un point à ajouter à ta grille : j’ai détaillé les autres critères pour choisir une assurance habitation sans mauvaise surprise.
Tableau récap : qui peut te rembourser, et à quelles conditions
| Solution | Couvre le vol dans le local commun ? | Conditions habituelles | Ce que tu récupères en général |
|---|---|---|---|
| Assurance habitation de base | Rarement | Effraction du local + antivol agréé | Souvent peu, avec plafond et vétusté |
| Assurance habitation avec option “biens nomades” ou “vélo” | Parfois | Antivol agréé, vélo déclaré, facture | Valeur d’usage, parfois valeur à neuf les premières années |
| Assurance vélo spécifique | Oui, c’est son rôle | Antivol agréé, marquage du vélo, facture | Souvent la meilleure indemnisation, décote plus douce |
| Assurance de la copropriété | Presque jamais | Elle couvre l’immeuble, pas les biens des résidents | Rien, sauf faute prouvée du syndicat |
| Carte bancaire utilisée pour l’achat | Très rarement | Garanties limitées, souvent vol avec agression uniquement | En général rien pour un vol dans un local |
Et la copropriété, elle n’est pas responsable ?
C’est la question que je me suis posée en premier, en colère contre cette porte de local qui fermait mal depuis des mois. La réponse est décevante : l’assurance de l’immeuble couvre le bâtiment et la responsabilité du syndicat des copropriétaires, pas les affaires des résidents.
Pour obtenir quelque chose de ce côté, il faudrait prouver une faute du syndicat (par exemple une porte signalée cassée par écrit, jamais réparée malgré les relances) et un lien direct avec le vol. C’est possible, mais long et incertain. En revanche, signaler le vol au syndic par écrit reste utile : ça permet de lancer des mesures (changement de serrure, badge, arceaux fixes, caméra) et ça crée une trace si d’autres vols suivent.
Ce qu’il faut faire tout de suite après le vol
Les délais comptent, donc voici ma check-list, dans l’ordre où j’aurais dû la suivre :
- Ne touche à rien et prends des photos : l’emplacement vide, l’antivol coupé, la porte du local, la serrure. Garde l’antivol, l’assureur peut le demander.
- Porte plainte au commissariat ou à la gendarmerie (tu peux faire une pré-plainte en ligne pour gagner du temps). Apporte la facture du vélo et, si ton vélo est marqué, son numéro d’identification.
- Déclare le vol à ton assureur dans les 2 jours ouvrés : c’est le délai légal pour un vol, fixé par le Code des assurances. Passé ce délai, l’assureur peut refuser si le retard lui cause un préjudice. Une déclaration par téléphone suivie d’un écrit, c’est l’idéal.
- Rassemble les justificatifs : facture d’achat du vélo, facture de l’antivol, récépissé de plainte, photos, et tout document prouvant l’effraction s’il y en a une.
- Signale le vol dans le fichier du marquage : depuis 2021, les vélos neufs vendus par des professionnels doivent être marqués avec un identifiant unique. Déclarer ton vélo volé sur la plateforme correspondante augmente vraiment les chances de le retrouver s’il est contrôlé ou revendu.
- Préviens le syndic par écrit, en joignant une copie de la plainte.
Petit conseil vécu : fais aussi un tour sur les sites de petites annonces des environs dans les jours qui suivent. Un voisin de mon immeuble a retrouvé le sien en vente à 15 kilomètres de là, trois jours après.
Comment éviter que ça recommence
Depuis, j’ai changé mes habitudes, et mon nouveau vélo dort beaucoup plus au sec :
- Antivol en U agréé, qui passe à travers le cadre et la roue arrière, attaché à un arceau fixe (pas juste à un autre vélo). Compte 60 à 120 euros pour un modèle sérieux, une paille comparée au prix d’un vélo électrique.
- Batterie retirée et montée à l’appartement : c’est la pièce la plus chère après le moteur, et elle se revend facilement.
- Vélo marqué et facture scannée, rangée dans un dossier en ligne avec la facture de l’antivol.
- Assurance vélo dédiée dès que le vélo dépasse un certain prix. Pour un vélo électrique, compte souvent de l’ordre de 5 à 15 euros par mois selon la valeur et les garanties (vol, casse, assistance). Pour moi, avec le recul, c’était une évidence.
- Si la place le permet, le vélo à l’appartement : un crochet mural ou un support vertical, et le problème disparaît.
Si tu utilises aussi ton vélo pour les trajets domicile-travail, sache que les assureurs adaptent de plus en plus leurs offres à ces usages : j’en parlais dans mon article sur l’assurance face aux nouvelles mobilités.
FAQ express
Mon assurance habitation couvre-t-elle un vélo volé dans ma cave privative ? Plus souvent que dans un local commun, à condition qu’il y ait effraction de la cave et que les dépendances soient bien incluses au contrat. Vérifie aussi le plafond : il est parfois limité pour les dépendances.
Un vol sans effraction du local, c’est forcément perdu ? Pas forcément si tu as une assurance vélo spécifique : beaucoup couvrent le vol dès lors que le vélo était attaché avec un antivol agréé qui a été forcé. C’est l’antivol coupé qui prouve le vol, pas la porte du local.
Je suis locataire, c’est à mon propriétaire de m’indemniser ? Non. Le propriétaire bailleur n’est pas responsable du vol de tes biens dans les parties communes, sauf faute de sa part très difficile à démontrer. C’est ton assurance à toi qui compte.
Faut-il déclarer son vélo électrique à son assureur habitation ? Si ton contrat prévoit un plafond pour les objets de valeur ou un seuil au-delà duquel un bien doit être déclaré, oui. Un simple appel ou un mail peut éviter un refus plus tard.
Mon avis : ne compte pas sur ton contrat habitation par défaut
Mon histoire se termine à peu près bien : en négociant, et parce que la porte du local présentait finalement une trace d’effraction, j’ai récupéré un peu moins de la moitié du prix de mon vélo. Mais j’ai compris une chose : pour un vélo électrique, l’assurance habitation est un filet troué. Si ton vélo vaut plus de 1 000 euros et dort dans un local commun, prends dix minutes pour relire ton contrat ce soir, et si le mot “effraction” ou “parties communes” te fait tiquer, regarde du côté d’une assurance vélo dédiée. Avec un bon antivol en U et la batterie montée à l’appartement, c’est le trio qui m’aurait évité ce lundi matin.