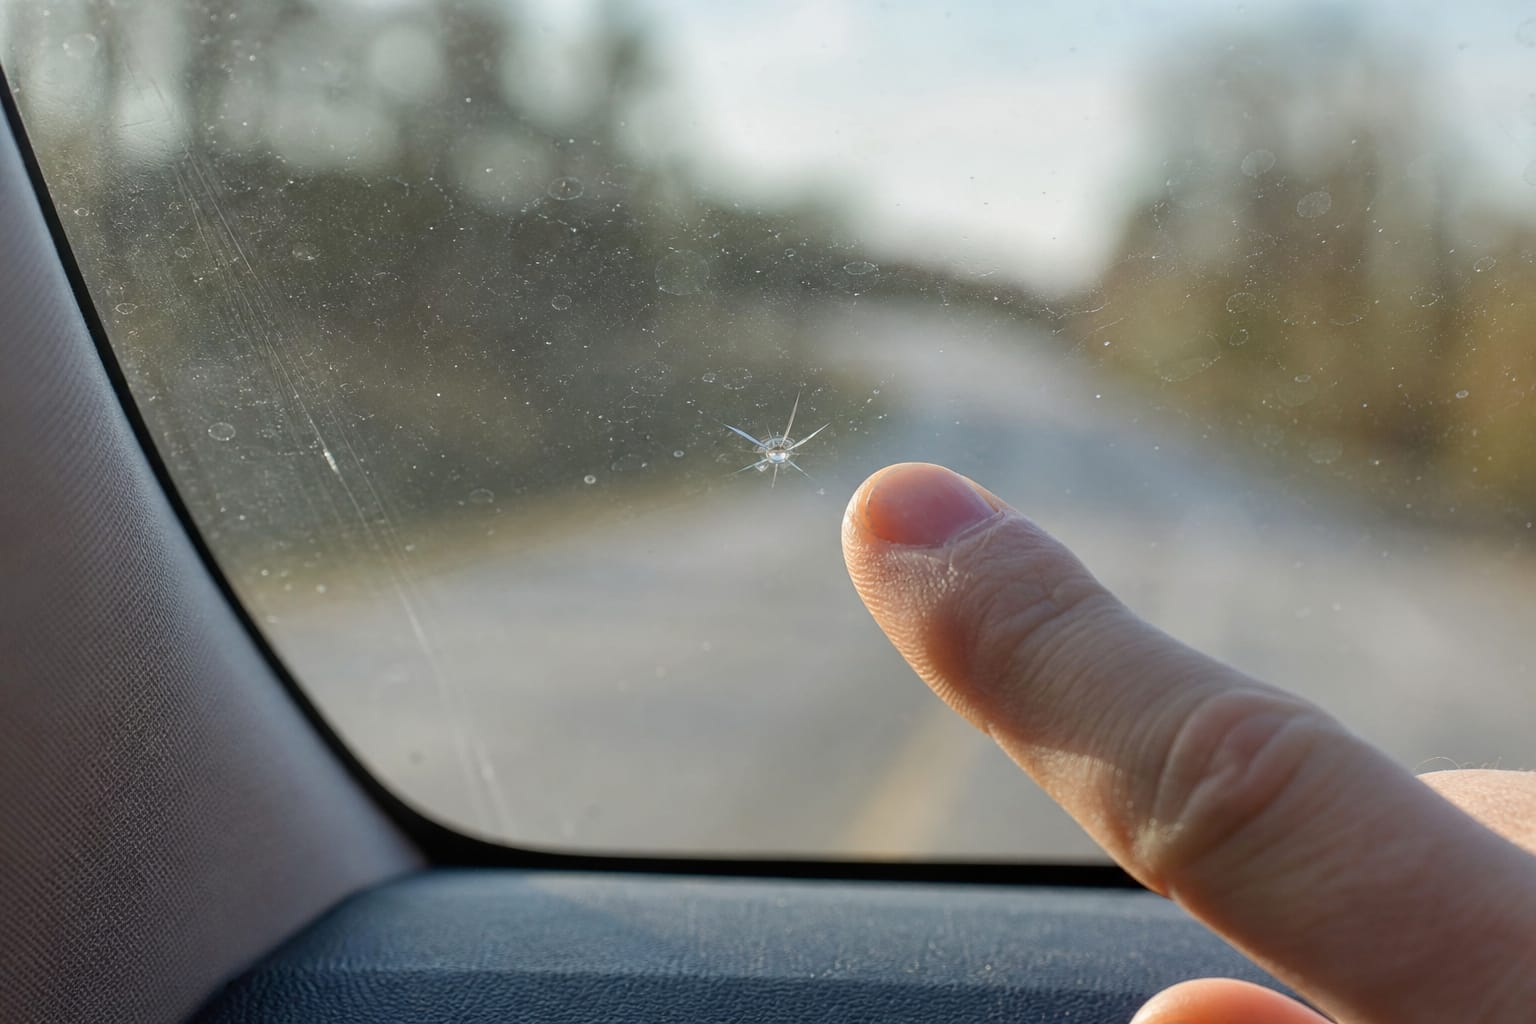
Un claquement sec sur l’autoroute, un camion devant moi, et une petite étoile apparaît sur le pare-brise, en bas à droite. Deux ou trois millimètres, rien de méchant. Je me suis dit que je m’en occuperais “plus tard”. Trois semaines plus tard, un matin de gel, j’ai lancé la ventilation chaude à fond pour dégivrer. Clac. L’étoile s’est transformée en une fissure de vingt centimètres qui traversait le bas du pare-brise.
La réparation qui m’aurait coûté zéro euro est devenue un remplacement complet, avec franchise. Si tu viens de prendre un gravillon, voici comment savoir si ton impact est réparable, ce que ça coûte vraiment, et comment l’assurance intervient.
Réparable ou pas : les 3 critères qui décident
Les réparateurs appliquent à peu près tous les mêmes règles. Un impact est en général réparable si :
- Il est petit : moins de 2 à 3 centimètres de diamètre, soit à peu près la taille d’une pièce de 2 euros. Les fissures qui partent de l’impact doivent rester très courtes.
- Il n’est pas dans le champ de vision du conducteur : la zone située face au volant, d’une trentaine de centimètres de large, balayée par l’essuie-glace côté conducteur. Une réparation laisse toujours une légère trace qui peut gêner la vue ou créer un reflet.
- Il est éloigné des bords du pare-brise : souvent au moins une dizaine de centimètres. Près du bord, le verre est plus sollicité, et un impact se transforme beaucoup plus facilement en fissure.
Si ton impact coche ces trois cases, une réparation par injection de résine est presque toujours possible. Au-delà, ou en présence d’une fissure, c’est le remplacement.
| Situation | Réparation possible ? |
|---|---|
| Petit impact (moins de 2-3 cm) hors champ de vision et loin des bords | Oui, dans la grande majorité des cas |
| Impact dans le champ de vision du conducteur | En général non, remplacement |
| Impact à quelques centimètres du bord | Souvent non, risque de fissure |
| Fissure, même courte | Non, remplacement |
| Plusieurs impacts (au-delà de 2 ou 3) | Souvent non, au cas par cas |
| Impact ancien, encrassé, humide | Possible, mais résultat moins net |
Pourquoi il ne faut pas attendre
C’est la leçon que j’ai payée cher. Un impact fragilise le verre feuilleté du pare-brise, et plusieurs choses peuvent le faire “courir” :
- Les chocs thermiques : ventilation chaude sur un pare-brise gelé, lavage à l’eau froide en plein soleil, climatisation glacée par forte chaleur ;
- Les vibrations : nids-de-poule, dos d’âne, routes pavées ;
- La torsion de la carrosserie : une roue sur un trottoir, une portière claquée fort ;
- La saleté et l’humidité qui s’infiltrent dans l’impact et rendent la réparation moins efficace et moins invisible.
En attendant le rendez-vous, colle un petit morceau de ruban adhésif transparent sur l’impact pour le protéger de la saleté et de l’eau, et évite les chocs thermiques. Ça ne répare rien, mais ça limite la casse.
Combien ça coûte, réparation ou remplacement
Les tarifs varient selon le véhicule et le réparateur, mais voici les ordres de grandeur :
| Intervention | Coût indicatif sans assurance | Durée |
|---|---|---|
| Réparation d’un impact par résine | Souvent quelques dizaines d’euros à une centaine d’euros | 30 minutes environ |
| Remplacement d’un pare-brise “simple” | Souvent 300 à 700 € | Une demi-journée, plus le temps de séchage de la colle |
| Remplacement avec caméra d’aide à la conduite | Souvent 600 à 1 500 € et plus | Plus long, avec recalibrage de la caméra |
Ce dernier point est important sur les voitures récentes : beaucoup ont une caméra derrière le pare-brise (freinage d’urgence, maintien dans la voie, lecture des panneaux). Après un remplacement, cette caméra doit être recalibrée, ce qui allonge l’intervention et alourdit la facture. Si ton véhicule en est équipé, vérifie que le réparateur fait bien ce recalibrage.
Ce que couvre l’assurance : la garantie bris de glace
Tout dépend de ton contrat :
- Au tiers “simple”, la garantie bris de glace n’est en général pas incluse. Tu paies donc la réparation ou le remplacement de ta poche, sauf option souscrite.
- Au tiers “plus” (ou tiers étendu) et en tous risques, la garantie bris de glace est le plus souvent incluse. Elle couvre le pare-brise, et selon les contrats la lunette arrière, les vitres latérales, voire les optiques de phares et le toit vitré.
Les points à vérifier dans ton contrat :
- La franchise bris de glace : elle varie beaucoup, de zéro à plus d’une centaine d’euros. Beaucoup d’assureurs n’appliquent aucune franchise pour une réparation d’impact, justement pour t’encourager à réparer plutôt qu’à remplacer. Si tu veux comprendre comment fonctionnent ces montants, j’ai détaillé la franchise en assurance auto.
- Le libre choix du réparateur : tu as le droit de choisir ton réparateur, même si ton assureur te propose un réseau partenaire. Un réseau agréé simplifie souvent les démarches (pas d’avance de frais), mais ce n’est pas une obligation.
- L’effet sur ton bonus-malus : un sinistre bris de glace n’entraîne pas de malus en règle générale, puisqu’il n’y a pas de responsabilité engagée. Vérifie tout de même ton contrat.
- Les plafonds et exclusions : certains contrats limitent le montant pris en charge ou excluent les vitres de toit panoramique.
Les démarches, étape par étape
- Prends une photo de l’impact dès que possible, avec un objet de référence (une pièce) pour la taille.
- Vérifie ta garantie bris de glace dans ton contrat ou ton espace client.
- Prends rendez-vous chez un réparateur, celui de ton choix ou un réparateur du réseau de ton assureur.
- Déclare le sinistre : souvent, le réparateur s’en charge directement avec ton assureur et tu n’avances aucun frais (sauf la franchise éventuelle). Sinon, déclare-le toi-même dans le délai prévu au contrat.
- Garde la facture et, en cas de remplacement, l’attestation de recalibrage de la caméra.
Méfie-toi des démarchages trop généreux
Sur les parkings de supermarché, il n’est pas rare de croiser des démarcheurs qui repèrent les impacts et proposent un remplacement “gratuit” avec un cadeau à la clé. Fais attention : un remplacement inutile d’un pare-brise réparable coûte cher à l’assurance (donc, indirectement, à tous les assurés), et la qualité de la pose et du recalibrage n’est pas toujours au rendez-vous. Mon conseil : si l’impact est réparable, fais-le réparer, c’est plus rapide, moins cher et le pare-brise d’origine est souvent de meilleure qualité qu’un modèle de remplacement bas de gamme.
Et au contrôle technique ?
Un pare-brise endommagé peut te valoir une contre-visite au contrôle technique, surtout si l’impact ou la fissure se trouve dans le champ de balayage des essuie-glaces ou gêne la visibilité du conducteur. Un petit impact bien réparé, hors du champ de vision, ne pose en général aucun problème. Et pendant que tu y es, vérifie tes balais : des essuie-glaces usés rayent le verre et gênent la vue, comme je l’expliquais pour des essuie-glaces qui laissent des traces sur le pare-brise.
FAQ express
Peut-on réparer soi-même un impact avec un kit du commerce ? Oui, des kits de résine existent pour une vingtaine d’euros. Ils peuvent dépanner pour un tout petit impact hors champ de vision, mais le résultat est souvent moins propre qu’une réparation professionnelle. Et si ta garantie bris de glace prend en charge la réparation sans franchise, autant laisser faire un pro.
Une réparation se voit-elle encore après ? Un peu, sous certains angles : la résine comble l’impact et stoppe sa progression, mais une petite trace reste souvent visible. C’est pour ça que les impacts dans le champ de vision du conducteur ne sont en général pas réparés.
Le gravillon venait d’un camion, puis-je me retourner contre lui ? En pratique, c’est quasiment impossible : il faudrait identifier le véhicule et prouver qu’il est responsable. C’est justement pour ce genre de cas qu’existe la garantie bris de glace, qui joue sans tiers identifié.
Combien de temps après une réparation peut-on rouler ? Presque immédiatement après une réparation d’impact. Après un remplacement, il faut en revanche respecter le temps de séchage de la colle indiqué par le réparateur, souvent au moins une heure, avant de reprendre la route.
Mon avis : un impact, c’est un rendez-vous à prendre cette semaine
Si j’avais pris rendez-vous le lendemain de mon gravillon, j’aurais payé zéro euro et perdu trente minutes. En attendant, j’ai payé la franchise d’un remplacement complet et perdu une demi-journée, plus le recalibrage de la caméra. Mon conseil : dès que tu repères un impact, protège-le avec un bout d’adhésif, vérifie ta garantie bris de glace et fais-le réparer dans la semaine. C’est l’une des rares réparations auto qui ne coûte presque rien si tu agis vite, et beaucoup si tu attends.