Je vais être honnête avec toi : la première fois que j’ai transporté un bateau sur remorque, je pensais surtout à la mise à l’eau, aux sangles et à la peur de rayer la coque. L’assurance ? Je m’étais dit que l’assurance auto ferait bien l’affaire.
Et c’est exactement le genre de raccourci qui peut coûter très cher.
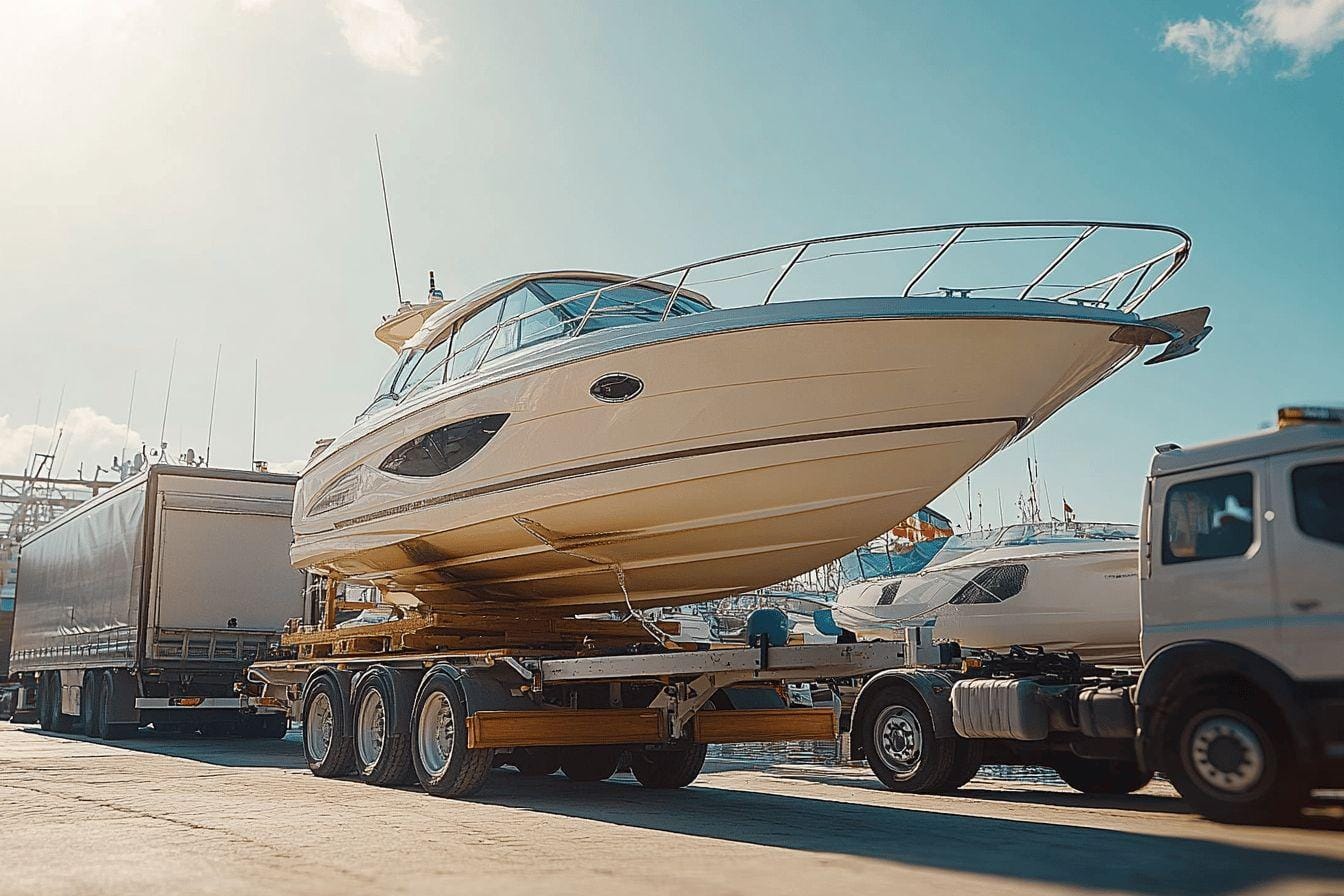
Quand tu prends la route avec une embarcation derrière la voiture, tu ne transportes pas seulement un objet encombrant. Tu déplaces un ensemble roulant, parfois lourd, souvent coûteux, exposé aux accidents, au vol, aux intempéries et aux erreurs de chargement. Entre la remorque, le bateau, le moteur, l’électronique, les accessoires et les dommages que tu pourrais causer à un tiers, il faut vraiment savoir ce qui est couvert… et ce qui ne l’est pas.
Dans cet article, je te propose de faire le tri simplement, sans jargon inutile, pour que tu puisses assurer ton bateau pendant le transport routier avec les bonnes garanties et éviter les mauvaises surprises.
Remorque bateau : ce que dit la règle de base
Le premier réflexe à avoir, c’est de regarder le PTAC de ta remorque, c’est-à-dire son poids total autorisé en charge. Ce chiffre figure sur la carte grise de la remorque lorsqu’elle en a une, ou sur la plaque constructeur.
En pratique, on distingue souvent deux grandes situations.
Remorque légère : moins de 750 kg de PTAC
Pour une remorque de bateau légère, l’assurance de la voiture peut généralement couvrir la responsabilité civile de la remorque. Cela signifie que si ta remorque cause des dégâts à quelqu’un, par exemple en heurtant un véhicule lors d’une manœuvre, ton contrat auto peut intervenir.
Mais attention : je dis bien généralement. Il faut vérifier ton contrat, car certains assureurs demandent que la remorque soit déclarée, même lorsqu’elle est légère.
Autre point important : une remorque de moins de 750 kg n’est pas forcément une remorque de faible valeur. Tu peux transporter un petit semi-rigide, un jet ou une barque bien équipée. La responsabilité civile ne veut pas dire que ton bateau sera indemnisé s’il est abîmé.
Remorque lourde : au-delà de 750 kg de PTAC
Dès que la remorque dépasse 750 kg de PTAC, il faut être beaucoup plus vigilant. Elle doit en principe être assurée avec un contrat spécifique, distinct de l’assurance auto. Elle possède aussi sa propre immatriculation.
Et même avant 750 kg, une remorque dont le PTAC dépasse 500 kg doit normalement avoir sa carte grise et sa plaque d’immatriculation propre. C’est un détail administratif que beaucoup de plaisanciers découvrent trop tard.
Mon conseil : ne te contente jamais d’un simple “ça devrait être bon”. Appelle ton assureur, donne-lui le PTAC exact, le type de remorque, la valeur du bateau transporté et demande une confirmation écrite de ce qui est couvert.
Assurance de la remorque et assurance du bateau : ne confonds pas les deux
C’est probablement le piège le plus fréquent.
Assurer la remorque ne veut pas automatiquement dire assurer le bateau qui est posé dessus. Ton contrat peut couvrir les dommages causés par la remorque à autrui, voire les dommages subis par la remorque elle-même, sans couvrir la coque, le moteur hors-bord, le sondeur, les voiles, les tauds ou le matériel de sécurité.
De la même façon, une assurance plaisance peut très bien couvrir ton bateau à flot ou au mouillage, mais limiter fortement la protection pendant un transport terrestre.
Avant de prendre la route, je te conseille donc de poser trois questions très précises :
- Le bateau est-il couvert pendant le transport sur route ?
- La remorque est-elle couverte en cas de vol, incendie ou accident ?
- Les accessoires transportés avec le bateau sont-ils inclus ou exclus ?
Quand je lis un contrat, je cherche toujours la partie sur le transport terrestre. C’est là que se cachent souvent les conditions importantes : distance maximale, obligation d’utiliser une remorque adaptée, exigences de sanglage, exclusion en cas de surcharge, stationnement surveillé ou non, franchise particulière.
Les garanties à regarder en priorité
Toutes les assurances ne se valent pas. Certaines formules sont très basiques, d’autres beaucoup plus protectrices. Voici les garanties que je regarderais en premier si je devais assurer une remorque bateau aujourd’hui.
La responsabilité civile
C’est la base. Elle couvre les dommages que tu peux causer à un tiers avec ton ensemble roulant. Par exemple, si la remorque se détache, percute un véhicule ou endommage un portail pendant une manœuvre.
Sans responsabilité civile valide, tu prends un risque énorme. Et si la remorque nécessite un contrat propre, l’absence d’assurance peut te placer dans une situation très compliquée en cas d’accident.
Les dommages tous accidents
Cette garantie sert à couvrir ta remorque, et parfois le bateau si le contrat le prévoit, même lorsque tu es responsable ou lorsqu’il n’y a pas de tiers identifié.
Exemples concrets : tu accroches un muret en reculant, la remorque se renverse dans un rond-point, le bateau subit un choc lors d’un freinage brutal. Sans garantie dommages, tu peux te retrouver seul avec la facture.
Le vol et la tentative de vol
Une remorque bateau attire l’œil, surtout sur une aire d’autoroute, devant un hôtel ou près d’une cale de mise à l’eau. Le vol peut concerner la remorque entière, le bateau, le moteur ou simplement des accessoires.
Regarde bien les conditions : certains contrats exigent un antivol homologué, un sabot de roue, un stationnement fermé ou des preuves d’effraction. Si tu ne respectes pas ces conditions, l’indemnisation peut être réduite ou refusée.
L’incendie et les événements climatiques
On y pense moins, mais un bateau sur remorque peut être endommagé par un incendie de véhicule, une chute d’arbre, la grêle, une inondation sur un parking ou une tempête pendant un trajet.
Si tu transportes un bateau récent ou bien équipé, cette garantie mérite vraiment d’être étudiée.
L’assistance
Je trouve cette garantie sous-estimée. Une crevaison de remorque un dimanche soir à 200 km de chez toi, avec un bateau chargé et une roue de secours inutilisable, ça peut vite devenir un cauchemar.
Une bonne assistance peut prévoir le dépannage, le remorquage de l’ensemble, l’acheminement du bateau, voire la prise en charge d’un hébergement selon le contrat. Là encore, lis les limites : poids maximum, distance du domicile, zones couvertes, exclusions.
La protection juridique
Elle peut être utile si tu as un litige après un accident, un désaccord avec un réparateur, un problème lors d’une location de remorque ou une contestation avec un autre conducteur.
Ce n’est pas la garantie la plus spectaculaire, mais le jour où tu en as besoin, tu es content de l’avoir.
Permis, poids, chargement : l’assurance ne pardonne pas tout
Avoir une bonne assurance ne t’autorise pas à rouler n’importe comment. En cas de sinistre, l’assureur peut vérifier si tu respectais les règles de circulation et les conditions du contrat.
Le permis est un point essentiel. Selon le poids de ton véhicule, de ta remorque et de l’ensemble, un simple permis B peut suffire, mais pas toujours. En France, on rencontre notamment :
- le permis B pour les ensembles les plus légers, dans les limites prévues ;
- la formation B96 lorsque l’ensemble dépasse certains seuils sans aller trop haut ;
- le permis BE pour les ensembles plus lourds.
Je te conseille de ne pas te fier aux “on m’a dit que”. Additionne les PTAC, regarde ta carte grise, celle de la remorque, et vérifie la catégorie de permis nécessaire avant le départ.
Le chargement compte aussi. Une remorque surchargée, mal équilibrée ou avec un bateau mal sanglé peut être un motif de problème. Même si l’assurance existe, elle peut contester une prise en charge si l’accident est lié à une négligence manifeste.
Ma mini check-list avant de prendre la route
Avant chaque transport, je ferais cette vérification rapide. Elle prend dix minutes et peut t’éviter beaucoup d’ennuis.
- Contrat d’assurance auto vérifié pour la remorque légère.
- Contrat spécifique en place si la remorque le nécessite.
- Extension transport terrestre confirmée pour le bateau.
- Valeur du bateau, du moteur et des accessoires déclarée correctement.
- Carte grise et immatriculation conformes.
- Permis adapté au poids de l’ensemble.
- Pneus de la remorque en bon état et bien gonflés.
- Feux, clignotants et plaque visibles.
- Sangles en bon état, bateau bien calé.
- Antivol de remorque disponible pour les arrêts.
- Roue de secours, cric adapté et clé utilisable.
- Photos du bateau chargé avant le départ.
Le dernier point peut sembler excessif, mais je le fais volontiers. Des photos prises avant le trajet peuvent aider à prouver l’état du bateau, la qualité du sanglage et la présence des équipements en cas de litige.
Location de remorque ou transport par un tiers : prudence redoublée
Si tu loues une remorque, ne pars pas du principe que tout est inclus. Demande clairement quelle assurance couvre la remorque, avec quelle franchise, et si ton bateau est protégé pendant le transport.
Si tu confies le transport à un professionnel, demande une attestation d’assurance transport. Pas juste une promesse orale. Il faut savoir ce qui est couvert pendant le chargement, le trajet, les arrêts et le déchargement.
Et si c’est un ami qui tracte ton bateau ? Là aussi, prudence. Son assurance auto peut ne pas couvrir ton embarcation. En cas d’accident, l’ambiance peut vite se refroidir. Mieux vaut clarifier les choses avant, même si ce n’est pas très glamour.
Comparer les contrats sans se perdre
Les grands assureurs généralistes et les assureurs spécialisés nautisme proposent des formules assez différentes. Certains contrats sont pratiques si tu veux tout regrouper avec ton auto ou ton habitation. D’autres sont plus adaptés si tu as un bateau de valeur, un usage fréquent ou des transports longs.
Quand tu compares, ne regarde pas seulement le prix annuel. Regarde surtout :
- les biens réellement couverts ;
- les exclusions ;
- la franchise ;
- le plafond d’indemnisation ;
- les conditions de vol ;
- la couverture pendant le transport terrestre ;
- l’assistance en cas de panne de remorque ;
- les justificatifs demandés en cas de sinistre.
Une assurance moins chère peut être très correcte si ton bateau est simple, peu transporté et de valeur modérée. Mais pour une unité plus lourde, motorisée, équipée ou transportée souvent, je préfère payer un peu plus et dormir tranquille.
Les erreurs que j’éviterais absolument
Si je devais résumer les pièges classiques, je retiendrais ceux-ci :
- croire que l’assurance auto couvre automatiquement le bateau ;
- oublier de déclarer une remorque légère à son assureur ;
- rouler avec une remorque qui devrait être immatriculée mais ne l’est pas ;
- sous-estimer la valeur du moteur et des accessoires ;
- ne pas lire les conditions de vol ;
- utiliser une remorque inadaptée au poids réel du bateau ;
- négliger les pneus, souvent âgés même s’ils paraissent propres ;
- partir sans preuve écrite de couverture.
Le vrai sujet, finalement, ce n’est pas seulement d’être assuré. C’est d’être assuré pour le bon risque, au bon moment, avec les bonnes conditions.
Conclusion : mieux vaut vérifier avant que négocier après
Transporter un bateau sur remorque, c’est un moment un peu particulier : tu as déjà la tête sur l’eau, mais tu es encore soumis aux règles de la route. Et entre les obligations liées au poids, l’assurance de la remorque, la couverture du bateau et les conditions du contrat, il y a assez de détails pour se tromper.
Mon conseil le plus simple : avant ton prochain trajet, prends ton contrat, vérifie le PTAC de ta remorque, appelle ton assureur et demande une confirmation écrite de la couverture pendant le transport routier. Ce n’est pas la partie la plus excitante de la plaisance, je te l’accorde, mais c’est probablement l’une des plus rassurantes.
Et toi, quand tu transportes ton bateau, tu as déjà vérifié noir sur blanc ce que ton assurance couvre vraiment ?